Vermögensstruktur
Die Vermögenslandkarte: Zusammenhänge statt Einzellisten
Konten, Immobilien und Beteiligungen aufzuzählen ist ein Anfang. Für Entscheidungen muss auch sichtbar sein, welche Verpflichtungen, Sicherheiten und Zahlungsströme damit verbunden sind.
Eigenständiger FachbeitragZum vollständigen Dokument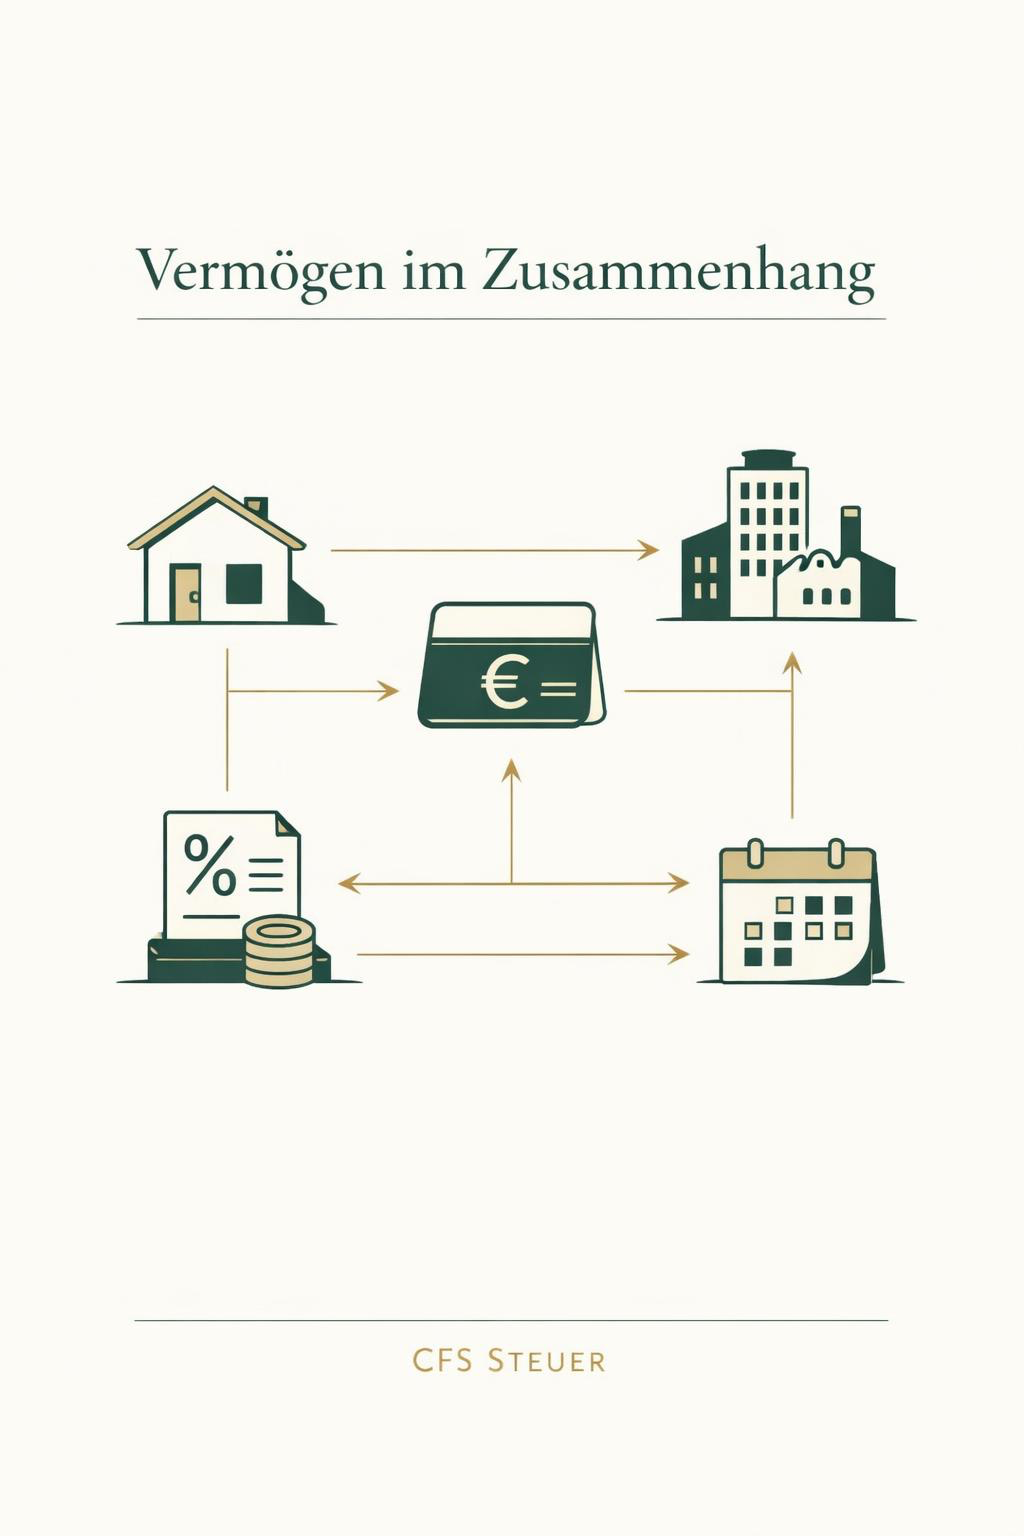
Kernaussagen
Was Sie vor einer Entscheidung wissen sollten.
- Eine Vermögenslandkarte ergänzt die Bestandsliste um Zuordnung, Verbindungen und Fälligkeiten.
- Werte, Verpflichtungen, Sicherheiten und laufende Zahlungen werden getrennt erfasst und anschließend gemeinsam betrachtet.
- Offene Angaben und Schätzungen bleiben sichtbar, damit aus der Übersicht keine Scheingenauigkeit entsteht.
- Das Gesamtbild ist der Ausgangspunkt für die individuelle Prüfung einzelner Maßnahmen, nicht bereits die Gestaltungsempfehlung.
Von der Liste zur Vermögenslandkarte
Wer Vermögen ordnen möchte, beginnt häufig mit einer Liste: Konten, Wertpapiere, Immobilien und Beteiligungen. Sie zeigt, was vorhanden ist. Sie zeigt aber noch nicht zuverlässig, wie die Positionen zusammenhängen und welche Mittel tatsächlich frei verfügbar sind.
Eine Vermögenslandkarte ergänzt die Bestandsliste um drei Fragen: Wem ist ein Wert oder eine Verpflichtung zuzuordnen? Welche Verbindung besteht zu anderen Positionen? Und zu welchem Zeitpunkt werden Zahlungen fällig oder Mittel benötigt?
Werte und Verpflichtungen gemeinsam erfassen
Zu einer ersten Übersicht gehören Vermögenswerte ebenso wie Darlehen, andere Verpflichtungen und laufende Zahlungen. Bei einem Darlehen sollte beispielsweise klar sein, ob es sich um eine eigene Forderung oder eine eigene Schuld handelt. Eine Sicherheit gehört zu der Verpflichtung, die sie absichert. Regelmäßige Ein- und Auszahlungen werden getrennt von Vermögenswerten und Schulden notiert.
Auch der Zeitpunkt zählt: Eine erwartete Zahlung ist nicht dasselbe wie heute verfügbare Liquidität. Halten Sie deshalb den Stand der Angaben fest. Was noch nicht belegt ist, bleibt als offene Frage markiert; Schätzungen werden als solche gekennzeichnet.
- Werte wie Guthaben, Immobilien und Beteiligungen
- Verpflichtungen wie Darlehen und absehbare Zahlungen
- Sicherheiten und weitere Verbindungen zwischen Positionen
- Laufende Ein- und Auszahlungen sowie ihre Fälligkeit
- Offene Unterlagen, unterschiedliche Stichtage und Schätzungen
Verbindungen zwischen Privatbereich und Unternehmen sichtbar machen
Private und betriebliche Positionen lassen sich in einer Liste leicht trennen. Wirtschaftlich können sie miteinander verbunden sein: etwa durch Entnahmen, private Sicherheiten für betriebliche Kredite oder einen großen Vermögensanteil in einer Unternehmensbeteiligung. Solche Verbindungen verändern den Blick auf Risiken und Handlungsspielräume.
Eine Vermögenslandkarte muss dafür kein kompliziertes Schaubild sein. Schon eine übersichtliche Seite mit den Bereichen „Werte“, „Verpflichtungen“, „laufende Zahlungen“ und „offene Fragen“ hilft, Verbindungen zu erkennen und im Gespräch gezielt zu prüfen.
Erst das Gesamtbild, dann einzelne Maßnahmen
Eine steuerlich interessante Maßnahme ist nicht automatisch wirtschaftlich passend. Vor einer Entscheidung sollten Ziele, verfügbare Liquidität, bestehende Verpflichtungen und mögliche Risiken gemeinsam betrachtet werden. Die Vermögenslandkarte ist dafür ein Ausgangspunkt, keine fertige Gestaltungsempfehlung.
Die Deutsche Bundesbank untersucht mit der Studie zu privaten Haushalten deren Vermögen und Finanzen. Das Statistische Bundesamt bündelt amtliche Informationen zu Vermögen und Schulden privater Haushalte. Beide Quellen unterstreichen, dass Vermögen und Verpflichtungen für belastbare Einordnungen zusammen betrachtet werden müssen; die individuelle Zuordnung bleibt jedoch eine eigene Aufgabe.
Praktischer nächster Schritt
Erstellen Sie zunächst eine eigene Übersicht aus vorhandenen Unterlagen. Markieren Sie fehlende Angaben, unterschiedliche Stichtage und Fragen, die Sie klären möchten. So wird aus einer Sammlung einzelner Zahlen eine belastbarere Grundlage für das Beratungsgespräch.
Dieser Beitrag der CFS Steuerberatungsgesellschaft mbH ist eine allgemeine Strukturhilfe aus der Arbeit am Praxisbuch „Vermögen mit Struktur“. Er ersetzt keine individuelle steuerliche, rechtliche oder finanzielle Prüfung und kündigt weder einen Erscheinungstermin noch eine Kaufmöglichkeit an.
- Vermögenswerte und Verpflichtungen aus vorhandenen Unterlagen erfassen.
- Sicherheiten, Zahlungsströme und Verbindungen ergänzen.
- Stichtage, Schätzungen und fehlende Nachweise sichtbar kennzeichnen.
- Erst danach einzelne Maßnahmen und ihre Wechselwirkungen prüfen.
Häufige Fragen
FAQ zu Vermögenslandkarte erstellen
Was ist eine Vermögenslandkarte?
Eine Vermögenslandkarte ist eine strukturierte Übersicht, die Werte, Verpflichtungen, Sicherheiten, Zahlungsströme und offene Fragen miteinander verbindet. Sie ergänzt eine reine Bestandsliste, ersetzt aber keine individuelle Prüfung.
Warum werden Zahlungsströme getrennt von Vermögenswerten erfasst?
Ein Vermögenswert sagt noch nicht, welche Liquidität heute verfügbar ist. Regelmäßige Ein- und Auszahlungen, Fälligkeiten und erwartete Zahlungen müssen deshalb getrennt sichtbar bleiben.
Warum gehören private und betriebliche Positionen in eine gemeinsame Übersicht?
Private und betriebliche Bereiche können etwa über Sicherheiten, Entnahmen, Darlehen oder Beteiligungen wirtschaftlich verbunden sein. Diese Beziehungen können Risiken und Handlungsspielräume verändern.
Ist die Vermögenslandkarte bereits eine steuerliche Gestaltungsempfehlung?
Nein. Sie ordnet die Ausgangslage und macht Prüfungsfragen sichtbar. Welche Maßnahme steuerlich, rechtlich und wirtschaftlich passt, muss anhand des konkreten Sachverhalts gesondert geprüft werden.
Quellen und Rechtsstand
Recherche- und Rechtsstand: 20. September 2026. Vor einer Veröffentlichung oder Umsetzung werden zeitkritische Vorschriften und Beträge erneut geprüft.
Individuelle steuerliche Prüfung
Die steuerliche Prüfung beginnt vor der Unterschrift.
Im Strategie-Vorcheck ordnen wir Ziel, Größenordnung, Zeitplan und die steuerlich relevanten Tatsachen und offenen Fachfragen ein. Rechtliche, wirtschaftliche, technische und finanzierungsbezogene Prüfungen bleiben davon getrennt.
Allgemeine Information, keine individuelle Steuer-, Rechts- oder Anlageberatung. Keine Steuer-, Rendite-, Finanzierungs-, Wertentwicklungs- oder Anerkennungsgarantie.